پخش آرایشی بهداشتی و انتخاب داروخانه یا فروشگاه زنجیرهای
مقایسه عرضه محصولات آرایشی بهداشتی از مسیر داروخانه و فروشگاه زنجیرهای و نکات ارزیابی پیشنهاد شرکت پخش.
برای پخش آرایشی بهداشتی، انتخاب داروخانه یا فروشگاه زنجیرهای باید بر پایه تناسب محصول با مشتری، هزینه واقعی عرضه و زمان دریافت وجه انجام شود. نام کانال بهتنهایی پاسخ نیست. دایادارو درخواست معرفی محصولات آرایشی و بهداشتی را برای بررسی همکاری دریافت میکند؛ این درخواست، تعهد عرضه در فروشگاه زنجیرهای نیست.
کانال فروش را از مسیر پخش جدا کنید
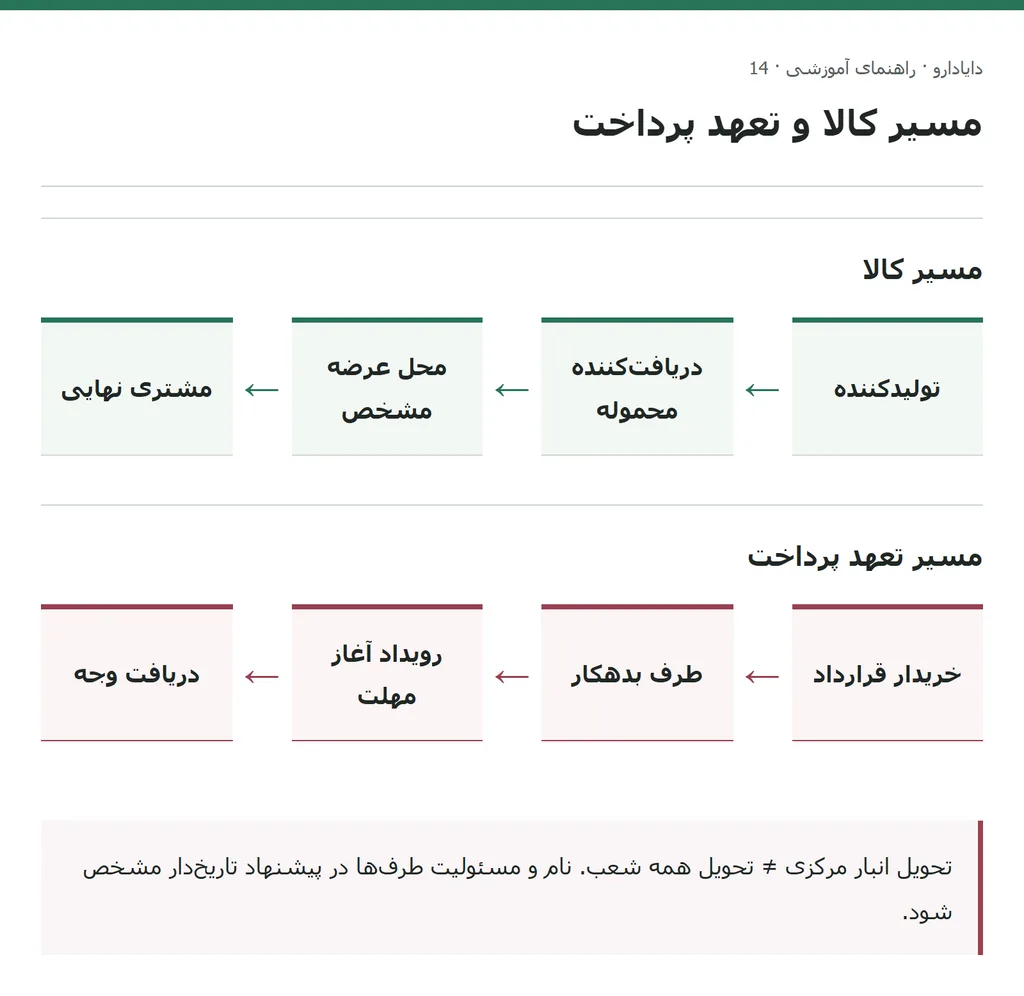
کانال فروش، محل یا بستری است که مشتری نهایی محصول را از آن میخرد؛ مسیر پخش، ترتیبی است که کالا به آن محل میرسد. تولیدکننده ممکن است با یک شرکت پخش مذاکره کند، اما محصول در چند نوع محل عرضه شود. همچنین توافق با دفتر مرکزی یک فروشگاه زنجیرهای، با حضور و فروش کالا در تکتک شعب یکسان نیست.
در پیشنهاد همکاری باید سه طرف مشخص باشند: خریدار قرارداد، دریافتکننده محموله و مسئول پرداخت. این نقشها گاهی در یک مجموعه جمع میشوند و گاهی میان شرکت پخش، شعبه و محل عرضه تقسیم میشوند. ثبت نام و مسئولیت هر طرف، پیگیری کسری، مرجوعی و مطالبات را روشن میکند. دریافت کالا در انبار مرکزی، به معنی دریافت همان کالا در همه شعب نیست.
داروخانه و فروشگاه زنجیرهای نیز دو گروه کاملاً همسان نیستند. یک فروشگاه تخصصی محصولات مراقبت پوست، با فروشگاه عمومی روزمره تفاوت دارد. داروخانههای یک شهر هم از نظر نوع مراجعهکننده، فضای قفسه و توان معرفی محصول یکسان نیستند. بنابراین مقایسه باید میان مقصدهای مشخص انجام شود، نه میان دو عنوان کلی.
در گفتوگوی اتحادیه آرایشی و بهداشتی تهران، منتشرشده در ۱۷ دی ۱۴۰۲، اختلاف صنفی درباره محل عرضه این محصولات مطرح شده است. این اظهارنظر، حکم قانونی یکسان برای تمام محصولات و فروشندگان نیست. دستهبندی محصول و مدارک طرفهای همکاری باید مستقل از نام تجاری کانال بررسی شود.
مقایسه داروخانه و فروشگاه زنجیرهای
تناسب کانال یعنی محصول در محل عرضه، مشتری مناسب، توضیح کافی و امکان خرید مجدد داشته باشد. جدول زیر، موضوع مذاکره را مشخص میکند؛ نرخ یا رفتار ثابتی به همه اعضای یک کانال نسبت نمیدهد.
| معیار بررسی | داروخانه مشخص | فروشگاه زنجیرهای مشخص |
|---|---|---|
| مشتری هدف | مراجعهکننده به این داروخانه با نیاز محصول تطبیق دارد؟ | مشتری همین شعب یا بخش تخصصی، خریدار این گروه محصول است؟ |
| معرفی محصول | مسئول معرفی و محتوای مورد استفاده مشخص است؟ | قفسه، صفحه محصول یا نیروی فروش، توضیح لازم را ارائه میکند؟ |
| تصمیم خرید | سفارش هر داروخانه جداگانه است یا از مسیر پخش جمع میشود؟ | خرید مرکزی یا شعبهای است و مقصد تحویل دقیقاً کجاست؟ |
| هزینه حضور | تخفیف، معرفی، نمونه و ارسال چه هزینهای دارند؟ | ورود به سبد، حضور در قفسه و تبلیغات چه هزینهای دارند؟ |
| نتیجه فروش | فروش و سفارش مجدد چگونه گزارش میشود؟ | گزارش هر شعبه و اقلام فروشنرفته چگونه دریافت میشود؟ |
| دریافت وجه | مبنای تسویه و طرف بدهکار مشخص است؟ | پرداخت پس از چه مرحلهای انجام میشود؟ |
برای محصولی که مشتری باید تفاوت نوع پوست، شکل مصرف یا مشخصات آن را بشناسد، کیفیت معرفی اهمیت دارد. اما توضیح تخصصی، امتیاز انحصاری داروخانه نیست. در گفتوگوی اصلی بنیانگذاران خانومی با هفتهنامه شنبه در مهر ۱۴۰۱، معرفی تخصصی محصول و محتوای صادقانه از عوامل ایجاد اعتماد توصیف شده است. این تجربه، یک روایت تجاری است؛ تضمین نتیجه برای برندهای دیگر نیست.
از طرف دیگر، تعداد شعب زیاد بهتنهایی مزیت نیست. اگر کالا فقط در انبار مرکزی بماند یا در بخش نامناسب قفسه قرار گیرد، پوشش اسمی به فروش واقعی تبدیل نمیشود. اطلاعاتی مانند تعداد مقصدهای دریافتکننده و گزارش فروش، از عبارت کلی «پوشش گسترده» برای تصمیمگیری مفیدتر است. محتوای معرفی نیز باید بر مشخصات مستند محصول تکیه کند؛ تخصصی بودن کانال، مجوز ادعای درمانی ایجاد نمیکند.
مقایسه پیشنهادهای هممبنا
در روش «مقایسه پیشنهادهای هممبنا»، دو پیشنهاد برای یک محصول، یک بستهبندی و یک تعداد یکسان کنار هم قرار میگیرند. تفاوت ارز، تاریخ قیمت یا ترکیب کالا نباید در نتیجه پنهان بماند. مقایسه تخفیف یک قلم با تخفیف میانگین یک سبد، نتیجه قابل اتکایی ندارد. در کاربرگ این راهنما، همه مبلغها تومان و مبدأ زمان هر دو پیشنهاد، روز ارسال است.
پیش از محاسبه اقتصادی، مشخصات کالا، مدارک مرتبط با عرضه، دامنه همکاری و مسئولیت طرفها ثبت شود. مبلغ بهتر، کمبود سند یا ابهام در محل دریافت را جبران نمیکند. سپس چهار داده تجاری بررسی شود: مبلغ پس از تخفیف، مقدار مرجوعی، هزینههای عرضه و زمان دریافت وجه.
مبلغ باقیمانده پس از کسر مرجوعی، با کل مبلغ ارسالشده فرق دارد. در این محاسبه، مرجوعی یعنی تعداد واحدهایی که اعتبار آنها از صورتحساب کسر میشود. این عدد، لزوماً با تمام کالای فروشنرفته در قفسه یکسان نیست. واحدهای حذفنشده از صورتحساب نیز نباید فروش قطعی به مصرفکننده نامیده شوند.
از مبلغ باقیمانده باید هزینه تولید تمام واحدهای ارسالشده و هزینههای مشخص همان مسیر کسر شود. نتیجه، مازاد این معامله پیش از مالیات، تأمین مالی و هزینههای ثبتنشده است؛ سود خالص شرکت محسوب نمیشود. محاسبه، وصول قطعی مطالبات یا اعتبار طرف قرارداد را پیشبینی نمیکند.
برای تکمیل همین مقایسه، کاربرگ دو پیشنهاد پخش ارائه شده است. در کاربرگ، تعداد ارسال، قیمت، هزینه تولید، تخفیف، مرجوعی، هزینه معرفی، حضور و حمل، و روز دریافت وجه ثبت میشود. خروجی اقتصادی و فاصله زمانی دریافت وجه جداگانه نمایش داده میشوند. داده نامعلوم با صفر جایگزین نمیشود؛ نسخه تکمیلشده، گزارش متنی و جدول مقایسه قابل دریافت هستند.
یک محاسبه با دو پیشنهاد
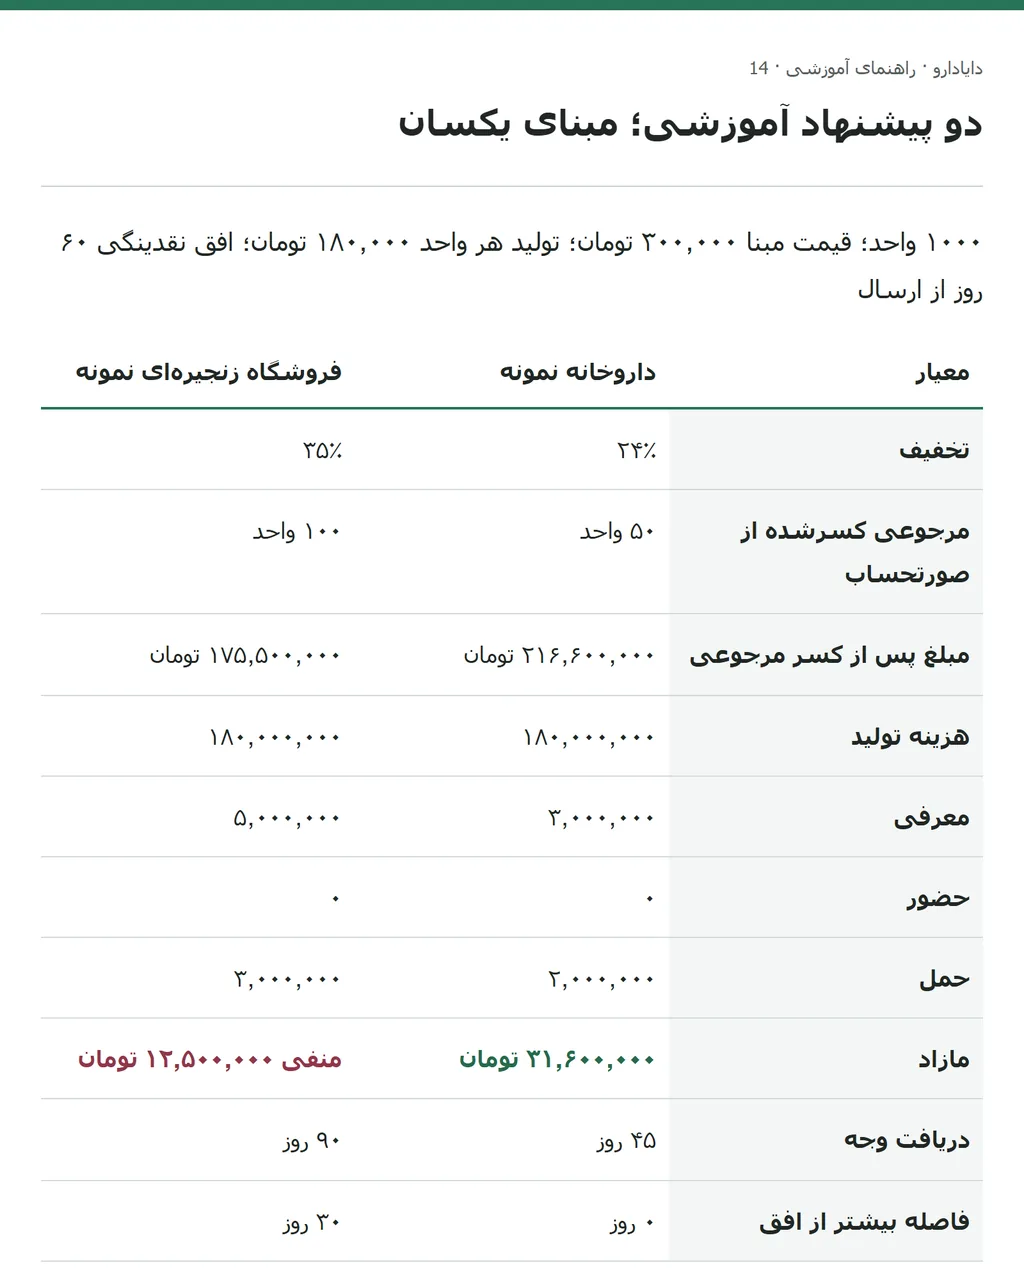
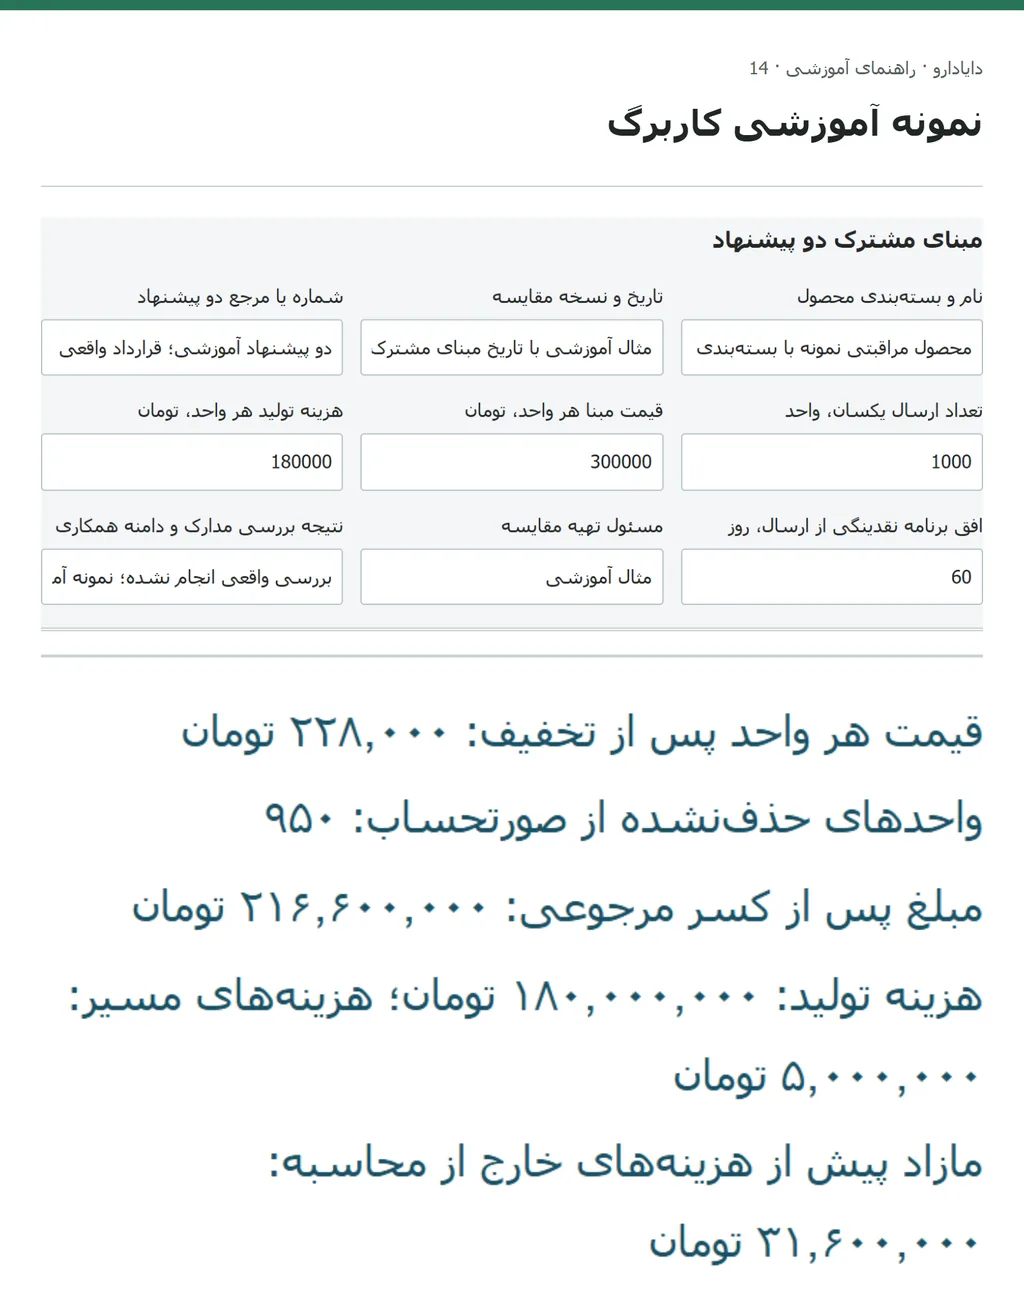
مثال آموزشی: تولیدکننده یک محصول مراقبتی، عرضه ۱۰۰۰ واحد از همان محصول را بررسی میکند. قیمت مبنا برای هر واحد ۳۰۰ هزار تومان و هزینه تولید آن ۱۸۰ هزار تومان است. دو پیشنهاد زیر، نرخ واقعی بازار یا شرایط دایادارو نیستند.
در پیشنهاد داروخانهای، تخفیف ۲۴ درصد است. قیمت هر واحد پس از تخفیف به ۲۲۸ هزار تومان میرسد. با کسر اعتبار مرجوعی ۵۰ واحد، مبلغ ۹۵۰ واحد در صورتحساب باقی میماند؛ یعنی ۲۱۶ میلیون و ۶۰۰ هزار تومان. هزینه تولید تمام ۱۰۰۰ واحد، ۱۸۰ میلیون تومان است. هزینه معرفی ۳ میلیون تومان، هزینه حضور صفر و هزینه حمل ۲ میلیون تومان در نظر گرفته شده است.
پس از کسر هزینه تولید و هزینههای مسیر، مازاد پیشنهاد نخست ۳۱ میلیون و ۶۰۰ هزار تومان است. در این محاسبه، برای کالای مرجوعی ارزش بازیافتی منظور نشده است. این فرض، به معنی غیرقابل فروش بودن تمام مرجوعیها نیست. ارزش بازیافتی مستند یا هزینه حمل اضافی، باید در ارزیابی کاملتر جداگانه لحاظ شود.
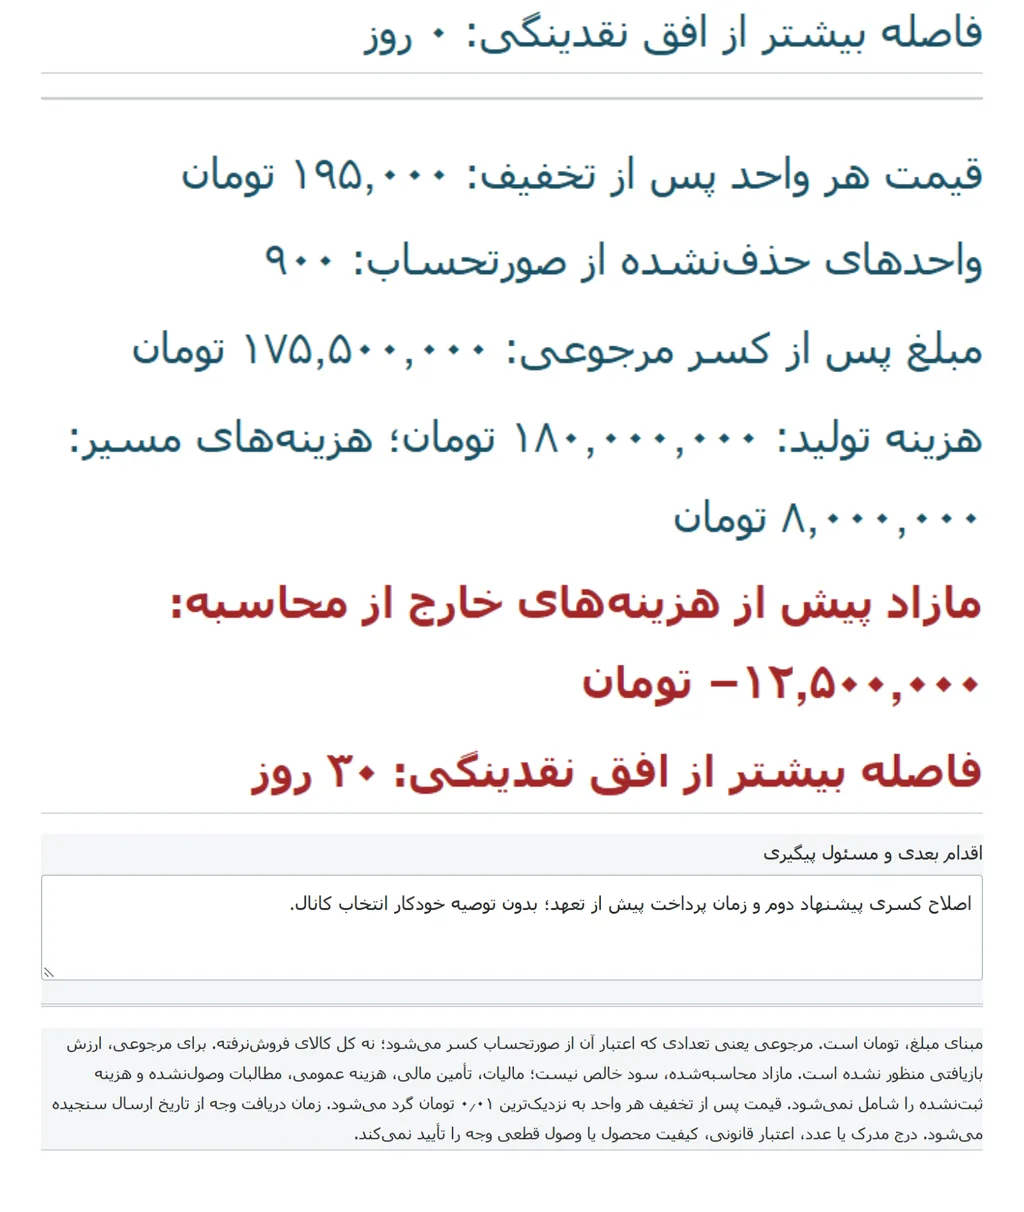
در پیشنهاد فروشگاه زنجیرهای، تخفیف ۳۵ درصد و مرجوعی کسرشده از صورتحساب ۱۰۰ واحد است. قیمت پس از تخفیف، ۱۹۵ هزار تومان میشود. مبلغ ۹۰۰ واحد باقیمانده، ۱۷۵ میلیون و ۵۰۰ هزار تومان است. با همان ۱۸۰ میلیون تومان هزینه تولید، ۵ میلیون تومان معرفی، هزینه حضور صفر و ۳ میلیون تومان حمل، نتیجه منفی ۱۲ میلیون و ۵۰۰ هزار تومان خواهد بود.
در این نمونه، پیشنهاد دوم پیش از هزینههای عمومی شرکت هم کسری دارد. اقدام مناسب، اصلاح تخفیف، هزینه حضور یا مقدار تعهد است؛ تعداد شعب بهتنهایی این کسری را برطرف نمیکند. این نتیجه درباره همین اعداد است، نه برتری همیشگی داروخانه بر فروشگاه زنجیرهای.
زمان پرداخت نیز باید جداگانه دیده شود. اگر دریافت وجه در پیشنهاد نخست ۴۵ روز و در پیشنهاد دوم ۹۰ روز پس از ارسال باشد، تفاوت ۴۵ روز است. تولیدکنندهای که برای این معامله افق برنامه نقدینگی ۶۰ روزه تعیین کرده، در پیشنهاد دوم با ۳۰ روز فاصله بیشتر مواجه است. این افق، ورودی برنامه خود تولیدکننده است؛ مهلت قانونی یا تأیید توان پرداخت نیست. مثبت بودن مازاد، زمان این دریافت را جلو نمیاندازد.
شروط پخش محصولات بهداشتی را ثبت کنید
پیشنهاد تجاری باید به توافقی قابل پیگیری تبدیل شود. پیش از تعهد، این موارد در نسخه تاریخدار پیشنهاد یا قرارداد روشن شود:
- نام محصول، بستهبندی، تعداد و مقصدهای مورد توافق؛
- تخفیف قطعی و مبنای محاسبه هزینه معرفی، قفسه، تبلیغات یا نمونه؛
- شرایط پذیرش، ثبت و تسویه مرجوعی و مسئول حمل آن؛
- شرایط نگهداری اعلامشده برای محصول و مدارک تحویل؛
- محتوای مجاز معرفی محصول و مسئول تهیه آن؛
- زمان پرداخت، رویداد آغاز این زمان و مسئول ارائه گزارش فروش.
در فصلنامه انجمن صنایع شوینده، بهداشتی و آرایشی، زمستان ۱۳۹۶، صفحه چاپی ۵۹، مهران ابولنژادیان، رئیس هیئتمدیره ماریناپخش هستی در آن زمان، از «مشکلات فرآیند تسویه مالی تعهدات مشتریان» نام میبرد. این اشاره تاریخی، اهمیت ثبت تعهد پرداخت را نشان میدهد؛ نرخ یا مهلت تسویه امروز را تعیین نمیکند.
بهتر است آغاز مهلت پرداخت مشخص باشد: ارسال از کارخانه، تحویل به انبار مقصد، تأیید صورتحساب یا فروش به مشتری. عبارت «تسویه ۶۰ روزه» بدون تعیین رویداد آغاز، برای مقایسه دو پیشنهاد کافی نیست. همچنین هزینهای که بعداً از صورتحساب کم میشود، باید از ابتدا در مقایسه اقتصادی دیده شود.
آزمون محدود پیش از گسترش
پیش از افزایش گستره پخش محصولات بهداشتی، یک عرضه محدود با محصول، مقصد و دوره مشخص تعریف شود. تعداد تحویلشده، تعداد فروختهشده، مرجوعی و وجه دریافتشده چهار نتیجه متفاوت هستند. سفارش اولیه بزرگ، بهتنهایی نشانه موفقیت محصول در محل عرضه نیست.
در این آزمون، علت فروشنرفتن هم ثبت شود. نبودن محصول در قفسه، معرفی نامناسب، قیمت نامتناسب یا نبودن مشتری هدف، اقدامهای متفاوتی نیاز دارند. کاهش قیمت برای کالایی که هنوز به قفسه نرسیده، مسئله اصلی را حل نمیکند. گزارش هر مقصد باید همان قلم و همان دوره را پوشش دهد؛ جمع فروش چند برند، پاسخ عملکرد این محصول نیست.
در پایان دوره، نتیجه هر مقصد با تعهد اولیه مقایسه شود. گسترش همکاری زمانی مطرح شود که گزارشها کامل باشند و توان تأمین با سفارش بعدی تناسب داشته باشد. برای تمام محصولات، مدت آزمون یا تعداد مقصد استاندارد واحدی فرض نشود.
پرسشهای متداول
آیا واردکننده هم به پرونده معرفی محصول نیاز دارد؟
بله. مشخصات محصول، بستهبندی، مدارک مربوط به مسیر ورود و عرضه، شرایط نگهداری و توان تأمین باید روشن باشد. کاتالوگ خارجی بهتنهایی پاسخ پرونده همکاری نیست. مدارک با نام طرفی که مسئول تأمین و قرارداد است تطبیق داده شود.
آیا قرارداد انحصاری انتخاب بهتری است؟
انحصار فقط با مشخص بودن محصول، کانال، محدوده، مدت، تعهد عملکرد و شرایط پایان همکاری قابل ارزیابی است. واگذاری تمام کانالها بدون تعریف این موارد، مقایسه را ناقص میکند. انحصار و انتخاب داروخانه یا فروشگاه، دو تصمیم جدا هستند.
اگر مقدار مرجوعی یا زمان پرداخت معلوم نباشد چه باید کرد؟
این موارد با صفر جایگزین نشوند. ابتدا مبنای پیشنهاد و مسئول پاسخ مشخص شود. برای بررسی اولیه میتوان چند فرض جدا ثبت کرد، اما هر نتیجه فقط به همان فرضها مربوط است و جای توافق نهایی را نمیگیرد.
معرفی محصول برای بررسی همکاری
دایادارو در صفحه معرفی و عرضه محصول، اطلاعات شرکت، نوع محصول، شرایط نگهداری، ظرفیت تأمین و فایلهای مرتبط را دریافت میکند. پرونده محصول و پیشنهاد تجاری هممبنا، نقطه شروع مشخصی برای این درخواست است. معرفی محصول، تعهد پذیرش، فروش یا همکاری با فروشگاه زنجیرهای ایجاد نمیکند.
این راهنما برای مقایسه پیشنهادهای تجاری است؛ تأیید مجوز محصول یا توصیه مصرف و درمان ارائه نمیکند.
این مقاله بخشی از راهنمای جامع «ورود محصول دارویی به بازار ایران» است.
برای مطالعه بیشتر: پخش مکمل غذایی.